Pour l'exercice 2026, le budget du Pentagone prévoyait 13,4 milliards de dollars pour les systèmes autonomes, et le département réclame 53,6 milliards de dollars supplémentaires pour les systèmes autonomes et les drones en 2027. Malgré cela, les États-Unis n'ont pas de stratégie nationale en matière de robotique : ils restent l'une des rares grandes nations industrielles dépourvues de plan centralisé.
Les crédits de la défense comblent le déficit côté matériel
Les États-Unis ont longtemps laissé la technologie aux mains des investisseurs du libre marché. Cette approche est créditée de l'essor des grands groupes technologiques et de la Silicon Valley, qui représentent ensemble environ 12 % du PIB national. Elle est aussi créditée du leadership américain en intelligence artificielle, un domaine qui récompense les fortes marges anticipées et le déploiement logiciel rapide.
Le matériel robotique obéit à une autre logique. Il exige des investissements plus lourds et de plus long terme, et rapporte moins à court terme que le logiciel, ce qui peut affaiblir l'incitation à concurrencer les nations manufacturières établies. Le ministère de la Défense, aussi appelé Department of War, est devenu l'une des principales sources d'investissement dans le matériel. Les capitaux privés ont suivi : l'investissement en capital-risque dans les technologies de défense a atteint un record de 19,8 milliards de dollars rien qu'au premier trimestre 2026.
Ces dépenses sont liées aux conflits actuels. Les États-Unis financent la production de drones en Ukraine, où ils ont récemment déployé des humanoïdes. Les systèmes autonomes ont également joué un rôle important dans le détroit d'Ormuz. Le Pentagone finance la recherche en phase initiale et des plateformes militaires spécialisées, mais son mandat ne couvre pas le passage à l'échelle commerciale nécessaire à des usages civils et industriels plus larges.
Un gros acheteur qui importe ses robots
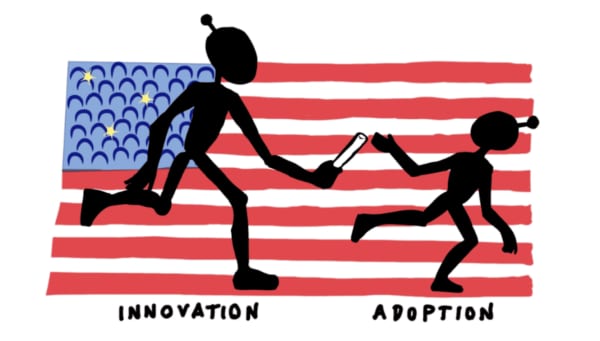
Les États-Unis sont le troisième consommateur mondial de robots industriels. L'adoption industrielle a progressé de 11 % l'an dernier dans la logistique, le conditionnement et l'automobile. Pourtant, le pays dépend surtout d'importations étrangères pour les installations de base de robots industriels. Quelques entreprises américaines fabriquent des machines dédiées à des applications précises, dont Intuitive Surgical, Amazon Robotics et Agility. À l'inverse, le Japon ne dépend des importations que pour 2 % de ses installations.
Washington considère désormais cette dépendance comme un problème de sécurité. Les robots ont été reclassés comme technologie critique à double usage, et les chaînes d'approvisionnement étrangères sont perçues comme des goulets d'étranglement opérationnels. Le gouvernement a répondu principalement par des contrôles à l'exportation et des règles de commande publique protectrices.
En 2021, le président a signé le NSPM-33, qui oblige les établissements de recherche financés par l'État fédéral à se doter de dispositifs internes de conformité. Il impose un contrôle rigoureux des chercheurs susceptibles d'être liés à des programmes étrangers malveillants de recrutement de talents (Malign Foreign Talent Recruitment Programs) ou ayant une double affiliation nationale. Début 2026, des parlementaires ont déposé le projet de loi bipartisan American Security Robotics Act (H.R. 8189). Il interdirait l'achat et l'exploitation par l'État fédéral de véhicules terrestres sans pilote et d'humanoïdes fabriqués par des puissances adverses, la Chine étant explicitement visée.
Des agences éclatées, des premières initiatives législatives
Les financements fédéraux ne manquent pas, mais ils sont répartis entre des agences aux mandats distincts. La National Science Foundation finance la recherche fondamentale. Le Department of Energy gère les laboratoires nationaux et finance la robotique liée à l'énergie. Les National Institutes of Health couvrent la robotique médicale, la NASA les applications spatiales, l'ARM Institute soutient l'industrie manufacturière via le ministère de la Défense, et la DARPA finance les travaux de sécurité nationale. Chaque programme sert une mission étroite, et aucun ne fixe de cap d'ensemble.
La pression en faveur d'un plan unifié rappelle les inquiétudes sur les semi-conducteurs qui ont conduit au CHIPS and Science Act de 2022, lequel a rapproché les États-Unis d'une politique industrielle soutenue par l'État. Le Congrès a commencé à réagir. En 2025, quatre représentants ont relancé le Congressional Robotics Caucus, une instance bipartisane. En juin 2026, des législateurs ont déposé le National Commission on Robotics Act (H.R. 7334), également bipartisan, qui créerait une commission indépendante de 18 experts en robotique chargée d'élaborer une politique fondée sur des données probantes pour accélérer le développement national. Des décrets présidentiels sur la domination en matière de drones, le Golden Dome et la mission Genesis ont aussi appelé à une coordination au plus haut niveau.
Industriels et universitaires rédigent leurs propres plans
Faute de plan fédéral, des acteurs extérieurs ont publié les leurs. En 2025, l'Association for Advancing Automation a présenté une vision pour une stratégie nationale de robotique et d'automatisation. Elle propose un bureau gouvernemental dédié à la robotique, de nouvelles normes pour le matériel et les logiciels robotiques, des incitations fiscales à l'adoption et des programmes de formation des travailleurs.
Le Special Competitive Studies Project a adressé au président une note de stratégie nationale en robotique qui associe adoption industrielle de masse et restrictions commerciales plus dures contre la technologie chinoise. Il a ensuite lancé une National Security Commission on Robotics for Advanced Manufacturing. Parmi ses membres figurent GM, Boston Dynamics, Nvidia, AMD, l'université du Michigan et l'Industrial Performance Center du MIT.
Des universitaires dirigés par Henrik Christensen, de l'UC San Diego, publient tous les quatre ans une feuille de route de la robotique américaine. Les éditions précédentes ont conduit à la National Robotics Initiative, un programme interagences qui a couru de 2012 à 2022 et soutenu la recherche fondamentale, notamment sur les robots collaboratifs (cobots) travaillant aux côtés des humains. Christensen a également publié une feuille de route mondiale des technologies robotiques 2025-2035 (Global Robotics Technology Roadmap) comparant les stratégies de l'Europe, de l'Asie et des États-Unis.
Les trois groupes invoquent le recul de la population et de la main-d'œuvre, ainsi qu'un excédent d'emplois ingrats, salissants et dangereux. Ils reconnaissent aussi la crainte des suppressions d'emplois, surtout chez les ouvriers et les travailleurs immigrés. Christensen et ses collègues recommandent des cobots centrés sur l'humain et des dispositifs portables (exosquelettes, équipements vestimentaires) pour concilier croissance et montée en compétence des salariés. Les récents licenciements massifs, parallèles à l'installation de cobots, montrent combien cet équilibre est difficile à trouver.
Ce que cela signifie pour la filière
Les faits révèlent un écart entre la destination des financements américains et les points faibles du pays. Les budgets de la défense et le capital-risque sont importants et en hausse, mais ils soutiennent la recherche, les prototypes et les plateformes militaires. Le point faible est la fabrication en grande série de robots industriels de base, et aucune agence n'est chargée d'y remédier. Une commission qui se contente de recommander des politiques ne comblerait pas cet écart à elle seule, puisque le texte, tel que décrit, apporte des conseils, pas de capacité de production.
Les propositions tirent aussi dans des directions différentes. Le Special Competitive Studies Project veut une adoption de masse et des limites plus strictes sur la technologie chinoise, alors que les États-Unis importent l'essentiel des robots qu'ils installent. Restreindre les fournisseurs sans bâtir de production nationale pourrait renchérir les coûts ou ralentir l'adoption que ces groupes appellent de leurs vœux. Aucun des plans décrits n'explique comment trancher ce dilemme.
Il existe un précédent. Les feuilles de route universitaires ont débouché sur la National Robotics Initiative : les documents actuels pourraient donc influencer les programmes fédéraux. Mais l'initiative a pris fin en 2022, et elle finançait la recherche plutôt que des capacités d'usine. La comparaison avec le CHIPS Act est utile mais non démontrée : les semi-conducteurs et les robots diffèrent, et aucun projet de loi sur la robotique décrit ici n'est doté d'un financement à l'échelle de cette loi.
On ignore encore si le projet de commission ou l'interdiction d'achat seront adoptés, et si une politique qui en découlerait changera la donne sur l'identité de ceux qui fabriquent des robots aux États-Unis. D'ici là, les 2 % d'importations du Japon restent la référence à laquelle les États-Unis sont comparés.