El presupuesto del Pentágono para el año fiscal 2026 solicitó 13.400 millones de dólares para sistemas autónomos, y el departamento pide otros 53.600 millones de dólares para sistemas autónomos y drones en 2027. Aun así, Estados Unidos no tiene una estrategia nacional de robótica y sigue siendo una de las pocas grandes naciones industriales sin un plan centralizado.
El dinero de defensa cubre la brecha del hardware
EE. UU. ha dejado durante mucho tiempo la tecnología en manos de los inversores del libre mercado. A ese enfoque se le atribuye el crecimiento de las grandes tecnológicas y de Silicon Valley, que en conjunto representan cerca del 12 % del PIB nacional. También se le atribuye el liderazgo estadounidense en inteligencia artificial, un campo que premia los altos márgenes proyectados y el escalado rápido del software.
El hardware robótico funciona de otra manera. Exige una inversión de capital mayor y a más largo plazo, y ofrece menos retorno a corto plazo que el software, lo que puede debilitar el incentivo para competir con las naciones manufactureras consolidadas. El Departamento de Defensa, también llamado Departamento de Guerra, se ha convertido en una fuente principal de inversión en hardware. El capital privado lo ha seguido: la inversión de capital riesgo en tecnología de defensa alcanzó un récord de 19.800 millones de dólares solo en el primer trimestre de 2026.
Ese gasto está ligado a los conflictos actuales. EE. UU. financia la producción de drones en Ucrania y recientemente ha desplegado allí robots humanoides. Los sistemas autónomos también han tenido un papel significativo en el estrecho de Ormuz. El Pentágono financia investigación en fases tempranas y plataformas militares especializadas, pero su mandato no abarca el escalado comercial necesario para un uso civil e industrial más amplio.
Un gran comprador que importa sus robots
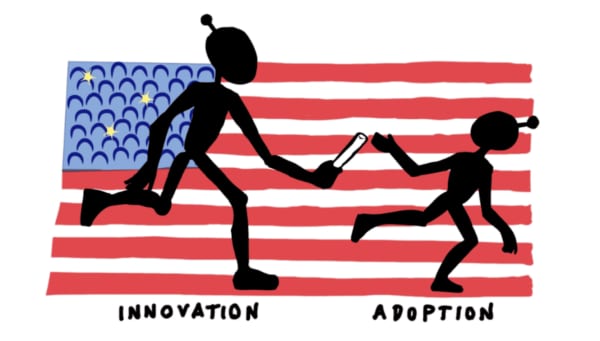
EE. UU. es el tercer mayor consumidor de robots industriales del mundo. La adopción industrial aumentó un 11 % el año pasado en logística, embalaje y automoción. Sin embargo, el país depende sobre todo de importaciones extranjeras para las instalaciones básicas de robots industriales. Unas pocas empresas estadounidenses fabrican máquinas para aplicaciones específicas, entre ellas Intuitive Surgical, Amazon Robotics y Agility. Japón, en cambio, depende de las importaciones solo en el 2 % de sus instalaciones.
Washington considera ahora esta dependencia un problema de seguridad. Los robots han sido reclasificados como tecnología crítica de doble uso, y las cadenas de suministro extranjeras se perciben como cuellos de botella operativos. El gobierno ha respondido sobre todo con controles a la exportación y normas de contratación protectoras.
En 2021, el presidente emitió el NSPM-33, que obliga a las instituciones de investigación con financiación federal a crear marcos internos de cumplimiento. Aplica una verificación rigurosa a los investigadores que puedan estar vinculados a Programas Malignos de Reclutamiento de Talento Extranjero o que tengan doble afiliación nacional. A principios de 2026, legisladores propusieron la American Security Robotics Act (Ley de Robótica para la Seguridad Estadounidense), H.R. 8189, de carácter bipartidista. Prohibiría la adquisición y el uso federal de vehículos terrestres no tripulados y humanoides fabricados por adversarios extranjeros, con China como objetivo declarado.
Agencias fragmentadas y primeros movimientos legislativos
La financiación federal no escasea, pero está repartida entre agencias con mandatos distintos. La National Science Foundation financia la investigación básica. El Departamento de Energía gestiona laboratorios nacionales y financia robótica relacionada con la energía. Los Institutos Nacionales de Salud cubren la robótica médica, la NASA las aplicaciones espaciales, el ARM Institute apoya la manufactura a través del Departamento de Defensa y DARPA financia trabajos de seguridad nacional. Cada programa responde a una misión acotada y ninguno fija una dirección general.
La presión por un plan unificado recuerda a las preocupaciones sobre los semiconductores que dieron lugar a la CHIPS and Science Act de 2022, con la que EE. UU. avanzó hacia una política industrial respaldada por el Estado. El Congreso ha empezado a reaccionar. En 2025, cuatro representantes relanzaron el Congressional Robotics Caucus, de carácter bipartidista. En junio de 2026, los legisladores presentaron la National Commission on Robotics Act (Ley de la Comisión Nacional de Robótica), H.R. 7334, también bipartidista, que crearía una comisión independiente de 18 expertos en robótica para elaborar políticas basadas en evidencia que aceleren el desarrollo nacional. Las órdenes ejecutivas sobre dominio de drones, la Cúpula Dorada (Golden Dome) y la Misión Génesis también han pedido coordinación al más alto nivel.
La industria y la academia redactan sus propios planes
Ante la ausencia de un plan federal, grupos externos han publicado los suyos. En 2025, la Association for Advancing Automation presentó una visión para una estrategia nacional de robótica y automatización. Propone una oficina gubernamental de robótica, nuevos estándares para hardware y software robótico, incentivos fiscales para la adopción y programas de formación de trabajadores.
El Special Competitive Studies Project envió al presidente un memorando de estrategia nacional de robótica que combina la adopción industrial masiva con restricciones comerciales más duras a la tecnología china. Después puso en marcha una Comisión de Seguridad Nacional sobre Robótica para la Manufactura Avanzada. Entre sus miembros figuran GM, Boston Dynamics, Nvidia, AMD, la Universidad de Míchigan y el Industrial Performance Center del MIT.
Un grupo de académicos liderado por Henrik Christensen, de la UC San Diego, publica cada cuatro años una hoja de ruta de la robótica estadounidense. Las ediciones anteriores dieron lugar a la National Robotics Initiative, un programa multiagencia que se desarrolló de 2012 a 2022 y respaldó la investigación fundamental, sobre todo en robots colaborativos (cobots) que trabajan junto a las personas. Christensen también publicó una Hoja de ruta global de tecnología robótica 2025–2035 que compara las estrategias de Europa, Asia y EE. UU.
Los tres grupos citan una población y una fuerza laboral en descenso, y un excedente de trabajos monótonos, sucios y peligrosos. También reconocen el temor al desplazamiento laboral, especialmente entre los trabajadores manuales e inmigrantes. Christensen y sus colegas recomiendan cobots centrados en las personas y dispositivos vestibles para equilibrar el crecimiento con el empoderamiento de los trabajadores. Los recientes despidos masivos junto con instalaciones de cobots muestran lo difícil que es lograr ese equilibrio.
Qué significa para el sector
Los hechos apuntan a una brecha entre el destino del dinero estadounidense y los puntos débiles del país. Los presupuestos de defensa y el capital riesgo son grandes y crecientes, pero respaldan investigación, prototipos y plataformas militares. El punto débil es la fabricación en volumen de robots industriales básicos, y ninguna agencia tiene el encargo de resolverlo. Una comisión que solo recomiende políticas no cerraría esa brecha por sí sola, ya que el proyecto, tal como se describe, ofrece asesoramiento y no capacidad de producción.
Las propuestas también tiran en direcciones distintas. El Special Competitive Studies Project quiere adopción masiva y límites más estrictos a la tecnología china, mientras que EE. UU. importa en su mayoría los robots que instala. Restringir proveedores sin construir producción nacional podría encarecer los costes o frenar la adopción que estos grupos desean. Ninguno de los planes descritos explica cómo se resolvería esa tensión.
Existe un precedente. Las hojas de ruta académicas dieron lugar a la National Robotics Initiative, por lo que los documentos actuales podrían influir en los programas federales. Sin embargo, la iniciativa terminó en 2022 y financió investigación, no capacidad fabril. La comparación con CHIPS es útil, pero no está probada: los semiconductores y los robots son distintos, y ningún proyecto de ley de robótica descrito aquí incluye una financiación a la escala de esa ley.
Lo que sigue sin saberse es si se aprobará el proyecto de la comisión o la prohibición de compras, y si la política resultante cambiará quién fabrica robots en EE. UU. Hasta entonces, la cifra del 2 % de importaciones de Japón es la vara con la que se mide a EE. UU.