China instaló 15.000 robots humanoides en 2025, el equivalente al 85 % de los despliegues mundiales de humanoides ese año, en su primer año de producción en masa. La cifra proviene de un país que ya cuenta con más de 150 empresas de humanoides y que ha convertido la IA encarnada en una prioridad industrial central de su XV Plan Quinquenal, que abarca de 2026 a 2030. La estrategia china de robots humanoides se apoya en la coordinación estatal, una base manufacturera ya existente y un esfuerzo compartido en materia de datos.
De la automatización de fábricas a la IA encarnada
El XIII Plan Quinquenal (2016-2020) puso en marcha Made in China 2025, una campaña para pasar de ser una planta de producción de bajo costo a un líder en manufactura de alta tecnología. Para ello recurrió a cuantiosos subsidios gubernamentales que compensaron los costos de producción. Los críticos extranjeros calificaron los subsidios de distorsión del mercado e impusieron sanciones. Pekín retiró más tarde la marca Made in China 2025, pero trasladó sus objetivos de robótica a planes sectoriales dentro del XIV Plan Quinquenal (2021-2025).
El Ministerio de Industria y Tecnología de la Información publicó dos iniciativas específicas para la robótica. El XIV Plan Quinquenal para la Industria Robótica (2021) otorgó respaldo estatal a la investigación orientada a sustituir a los proveedores extranjeros de componentes críticos. El Plan de Acción Robot + Aplicación (2023) exigió la adopción de robots nacionales en diez sectores clave, entre ellos la agricultura, la logística y la salud.
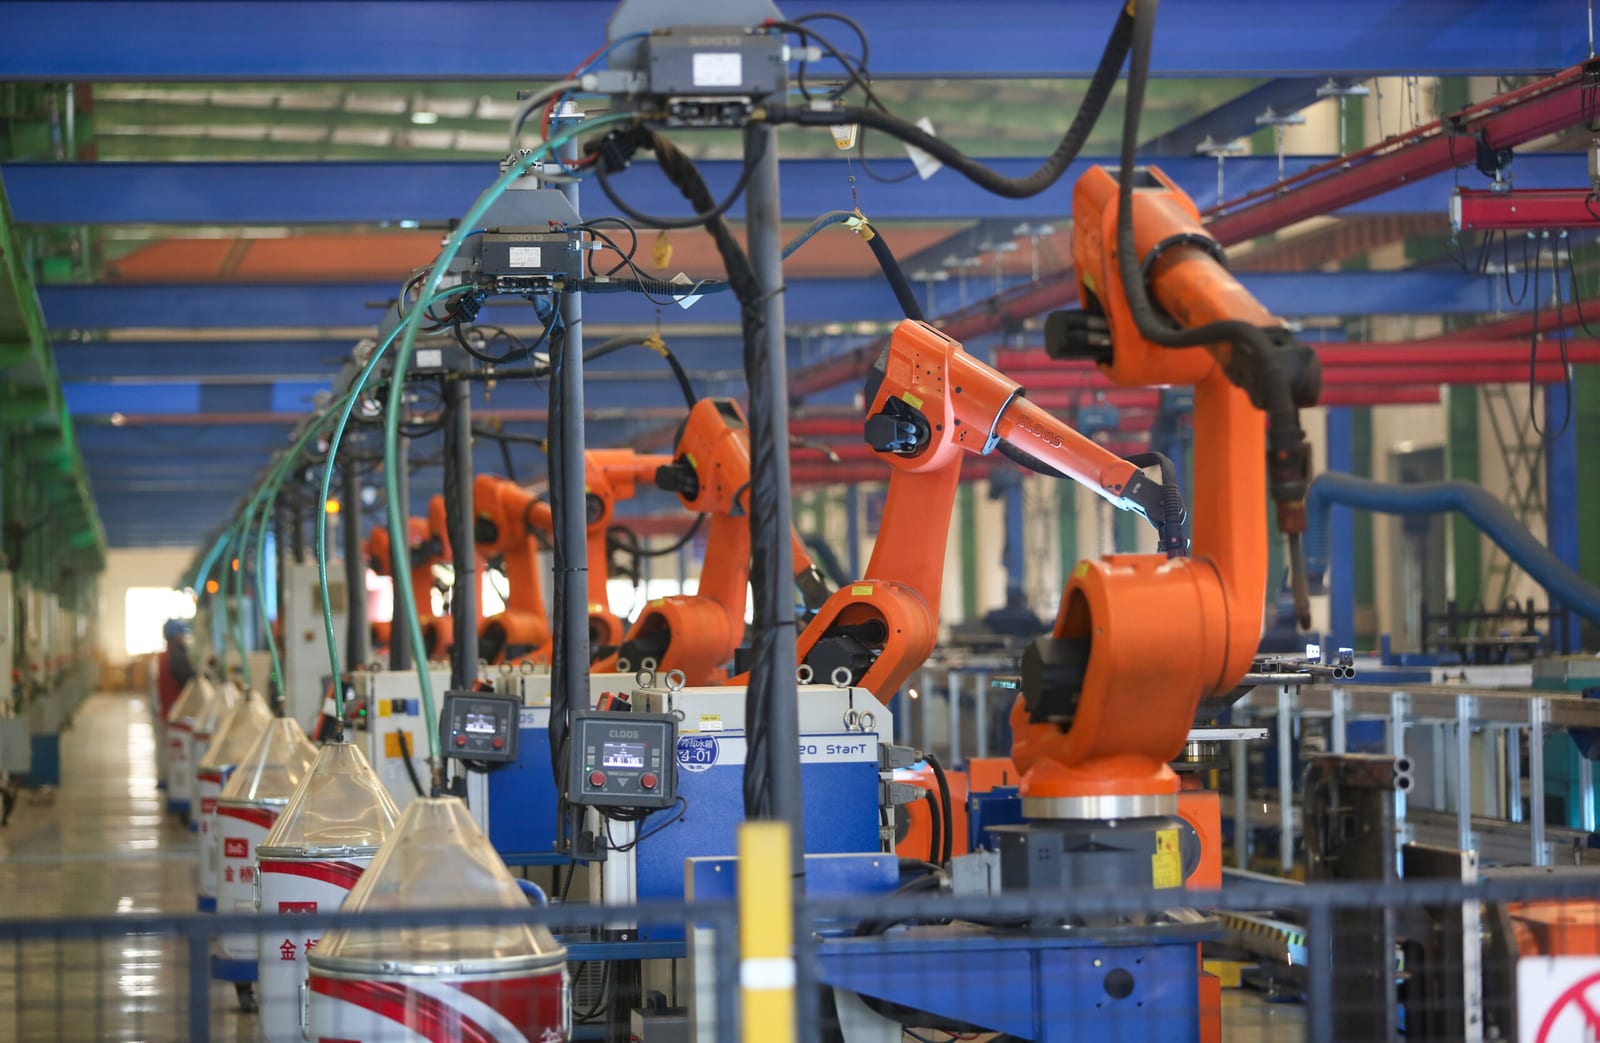
Para 2025, la cuota nacional del mercado de robots industriales había pasado del 30 % al 57 % en una década, y los proveedores locales se convirtieron por primera vez en líderes del mercado. China registró 295.000 instalaciones de robots industriales en 2025, el 54 % del total mundial. Se formaron polos en Shanghái para la investigación en IA, en el delta del río Yangtsé para el hardware y en Shenzhen para las startups. China también procesa más del 70 % de la producción mundial de tierras raras como el neodimio, que se utilizan en los motores electromagnéticos.
Brechas en hardware de precisión y chips
Algunos objetivos no se cumplieron. Los robots nacionales tienen cerca del 30 % del mercado interno en sectores de mayor exigencia, como el automotriz, y un 15 % en máquinas herramienta de gama alta, frente a una cuota casi total en industrias de menor exigencia como la textil. Los reductores de onda de deformación (strain wave), las cajas reductoras de precisión y los servomotores de alto rendimiento siguen dependiendo de las importaciones de Japón y Alemania. El XV plan da prioridad al hardware de precisión.
Pekín también se quedó corto en su meta de un 70 % de autosuficiencia en la fabricación de semiconductores, con un déficit estimado del 40 %. La robótica depende de chips lógicos avanzados para el entrenamiento de modelos. Las compras chinas de chips de IA estadounidenses cayeron con fuerza a finales de 2025, lo que apunta a un impulso a los chips nacionales en un contexto de controles de exportación de EE. UU. y de tensión en el estrecho de Taiwán.
Humanoides y datos de entrenamiento compartidos
El XV plan pasa de la automatización avanzada a la inteligencia encarnada, es decir, una IA que interactúa físicamente con entornos reales. Los ministerios centrales, los gobiernos provinciales y las instituciones financieras estatales deben coordinar el trabajo en robótica, y se están reorientando hacia el sector porciones sustanciales de los fondos de capital de riesgo y de orientación respaldados por el Estado. Huawei y Alibaba han realizado grandes inversiones en empresas de humanoides. El plan se vincula con el Plan de Acción AI Plus, que favorece aplicaciones prácticas que los chips nacionales ya pueden ejecutar, y con regulaciones de entornos de prueba (sandbox) que reservan zonas urbanas para ensayos en condiciones reales.
El entrenamiento se organiza como infraestructura compartida. En julio de 2026 ya se habían inaugurado 40 centros de entrenamiento de humanoides en las principales ciudades. Allí se reúnen robots de distintos fabricantes nacionales para practicar habilidades como la prensión y el transporte. Operadores con cascos de realidad virtual y exoesqueletos los teleoperan y capturan datos de movimiento y espaciales. Los datos se depuran, se etiquetan y se comparten entre los fabricantes como conjuntos de datos de referencia.
Los riesgos son visibles. La oferta impulsada por las políticas públicas supera actualmente a la demanda, y se espera que solo una fracción de las más de 150 empresas sobreviva. Unitree Robotics salió a bolsa en la Bolsa de Shanghái, vio subir sus acciones hasta un 629 % durante la jornada y luego cayó casi un 45 % en los días siguientes.
Qué significa esto para el sector
Las cifras de escala importan porque los datos son el cuello de botella en la manipulación basada en aprendizaje. Los centros de teleoperación compartidos dan a los fabricantes chinos un suministro común de datos de movimiento humano que pocos competidores pueden igualar. La forma humanoide ayuda en este punto, ya que los trabajadores humanos se corresponden directamente con el cuerpo del robot. Esa lógica solo se sostiene si los humanoides resultan ser el formato adecuado, algo que la comunidad robótica aún debate. Las articulaciones redundantes añaden ineficiencia mecánica y complejidad de control.
La comparación con los robots industriales es ilustrativa. China lideró en volumen de instalación y en costos, pero se rezagó en componentes de precisión y en sectores de mayor exigencia. Los humanoides dependen de los mismos reductores, servomotores y chips, de modo que las mismas brechas podrían limitar su durabilidad y sus capacidades. La cuota del 85 % cuenta unidades desplegadas, no trabajo productivo comprobado, y la fuente no ofrece ninguna cifra sobre cuántas de esas unidades realizan tareas remuneradas.
Tres cuestiones siguen sin demostrarse. Primero, si la demanda llegará antes de que el exceso de capacidad obligue a una consolidación. Segundo, si los conjuntos de datos compartidos generan habilidades generalizables y no un desempeño limitado a tareas concretas. Tercero, si los chips nacionales pueden cerrar la brecha que dejaron al descubierto las metas incumplidas en semiconductores. La montaña rusa de Unitree sugiere que los inversores están valorando el respaldo político, no los ingresos. Otros países que externalizaron su manufactura están gastando ahora para reconstruir fábricas de chips y cadenas de suministro que China construyó antes, lo que da a su plan una ventaja inicial que los subsidios por sí solos no explican.