Las empresas norteamericanas pidieron 10 989 robots por un valor de 723,5 millones de dólares en el tercer trimestre de 2026, según la Association for Advancing Automation (A3). Esto supone un 24,8 % más de unidades y un 26,1 % más de valor que en el tercer trimestre de 2025, y convierte al T3 en el trimestre más fuerte del año hasta ahora. Cifras que consolidan los pedidos de robots en Norteamérica tras un primer semestre irregular.
Totales de los nueve primeros meses
Los avances del tercer trimestre elevaron los pedidos de los primeros nueve meses de 2026 a 28 984 robots, con un valor aproximado de 1890 millones de dólares. Frente al mismo periodo del año pasado, el aumento es del 9,6 % en unidades y del 13,3 % en valor. La organización, con sede en Ann Arbor (Míchigan), fue la encargada de publicar los datos.
La diferencia entre las tasas de crecimiento trimestral y acumulada a nueve meses muestra hasta qué punto el progreso del año llegó tarde. El T3 creció un 24,8 % en unidades, mientras que la cifra de nueve meses se sitúa en el 9,6 %. Por tanto, los pedidos del primer semestre estuvieron mucho más cerca del estancamiento de lo que sugiere el titular del trimestre.
El sector automotriz se recupera y otros sectores se disparan
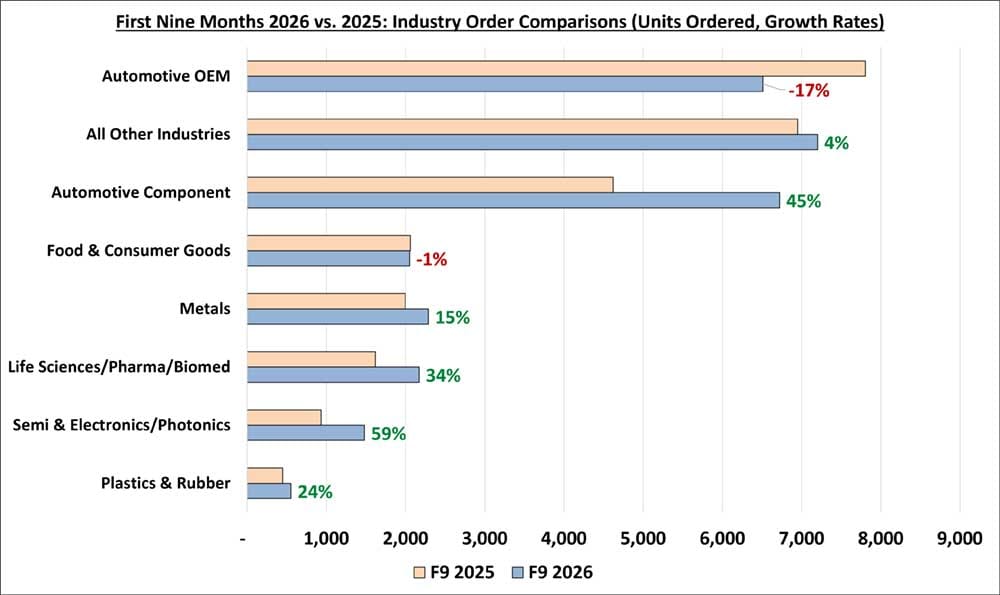
Los pedidos de robots de los fabricantes de automóviles (OEM) volvieron a crecer en términos interanuales en el tercer trimestre, con un alza del 7,5 % tras los descensos del primer semestre de 2026. La recuperación es parcial: en los nueve primeros meses, los pedidos de los OEM seguían un 17 % por debajo de los de un año antes.
Los pedidos de los proveedores de componentes para automoción se dispararon un 90,4 % en el trimestre, en línea con la fuerte demanda de este segmento a principios de año. A3 señaló que los pedidos de componentes fueron especialmente sólidos a pesar de la debilidad previa de los fabricantes de automóviles.
Varias otras industrias registraron aumentos sustanciales de unidades en el T3:
Semiconductores y electrónica/fotónica crecieron un 97,6 %. Plásticos y caucho, un 67,7 %. Ciencias de la vida, farmacéutico y biomédico, un 38,7 %. Metales, un 37,0 %.
El conjunto de las demás industrias aumentó un 0,5 % en unidades, y alimentación y bienes de consumo cayeron un 23,7 %.
A3 vinculó el crecimiento de la electrónica con la creciente inversión en la fabricación de semiconductores en EE. UU. y con la fuerte demanda de electrónica para IA y otras aplicaciones. Atribuyó el avance de las ciencias de la vida, entre otros factores, a la inversión sostenida en producción farmacéutica nacional.
Alex Shikany, vicepresidente ejecutivo de A3, afirmó que lo más notable del trimestre fue lo extendido del crecimiento. Señaló que los pedidos de los OEM del automóvil volvieron a crecer, mientras que los componentes de automoción, los semiconductores y la electrónica, y las ciencias de la vida registraron avances significativos. En su opinión, esa combinación apunta a un mercado cada vez más diversificado entre industrias y aplicaciones.
Robots colaborativos
Los robots con límite de fuerza y potencia, o colaborativos (cobots), también tuvieron un trimestre sólido. Las empresas pidieron 1831 unidades por valor de 63,8 millones de dólares, un aumento de alrededor del 56 % en unidades frente al T3 de 2025. Los cobots representaron el 16,7 % de todas las unidades de robots pedidas en el trimestre.
Hasta septiembre, las empresas norteamericanas pidieron 4605 cobots por un valor aproximado de 178 millones de dólares. Esto equivale al 15,9 % del total de unidades de robots y al 9,4 % del valor de los pedidos. En los primeros nueve meses, los cobots supusieron el 43,8 % de los pedidos de robots en ciencias de la vida, farmacéutica y biomédica, y el 36,9 % en semiconductores, electrónica y fotónica.
Contexto de la manufactura
A3 indicó que el crecimiento de los pedidos coincide con una mejora de la actividad manufacturera. El PMI manufacturero del ISM de septiembre se situó en 54,5, el noveno mes consecutivo de expansión. La Reserva Federal señaló que la producción manufacturera de EE. UU. subió un 0,3 % en septiembre.
A3 citó como factores a vigilar el aumento de los costos de insumos, la incertidumbre comercial y el calendario de los grandes proyectos de manufactura. Afirmó que el mercado norteamericano afronta el último trimestre de 2026 con impulso positivo.
Lo que las cifras muestran y lo que no
La señal más clara de los datos es el cambio en el perfil de los compradores. El sector automotriz ha sido durante mucho tiempo un cliente ancla de los robots industriales, y los pedidos de los OEM siguen un 17 % por debajo en nueve meses. Ahora el crecimiento lo sostienen los proveedores de componentes, las plantas de semiconductores y electrónica, los plásticos, los metales y las ciencias de la vida. Un mercado que depende de más sectores está menos expuesto al ciclo de inversión de una sola industria, lo que respalda el argumento de diversificación de A3.
Las cifras de cobots encajan con ese patrón. Las unidades colaborativas crecieron cerca de un 56 % en el trimestre, muy por encima del 24,8 % del mercado, y tienen su mayor peso en ciencias de la vida y electrónica, sectores donde los datos muestran un crecimiento elevado. Con todo, los cobots son solo el 9,4 % del valor de los pedidos, así que siguen siendo una parte pequeña del dinero aunque su cuota en unidades se acerque a uno de cada seis.
Varios puntos siguen sin confirmarse. Un solo trimestre es una base escasa para hablar de tendencia, y el crecimiento acumulado del 9,6 % en unidades es mucho más modesto que el titular del T3. Los avances sectoriales se expresan como variaciones porcentuales en unidades y la fuente no da las cifras absolutas, por lo que un salto del 97,6 % en electrónica podría partir de una base pequeña. La categoría del resto de industrias quedó casi plana, con un 0,5 %, y alimentación y bienes de consumo cayeron un 23,7 %, de modo que la recuperación no es generalizada.
Los vínculos causales con la inversión en fabricación de chips y en producción farmacéutica nacional son explicaciones de A3, no algo que los propios datos de pedidos demuestren. Además, los pedidos no son instalaciones, y los datos no indican cuándo se entregarán los robots. Los riesgos que señaló A3, entre ellos los costos de insumos, la incertidumbre comercial y el calendario de los proyectos, podrían frenar la conversión de pedidos en despliegues. Las cifras del cuarto trimestre dirán si la mezcla más amplia se mantiene.