Walmart y sus filiales aportaron el 90,5 % de los ingresos de Symbotic en el trimestre cerrado el 27 de junio de 2026. En su informe trimestral, Symbotic llama al comprador «Cliente A», y el informe anual lo identifica como Walmart. La relación entre Symbotic y Walmart como cliente ancla generó 720,8 millones de dólares en ingresos y 55 millones de dólares de beneficio neto en el trimestre.
Un trimestre rentable no zanja la cuestión
Pocas empresas de robótica han convertido a un único cliente exigente en un negocio de este tamaño. El trimestre incluyó además 19,4 millones de dólares en ganancias por inversiones y un flujo de caja libre no GAAP negativo. Por tanto, el beneficio de un solo trimestre no basta para saber si la dependencia de Walmart ha valido la pena.
Symbotic no puede permitirse perder a Walmart, y esa dependencia ya ofrece cierta protección al minorista. Walmart no se conformó con ese incentivo. El acuerdo marco de automatización de 2022 le otorga derechos de continuidad, entre ellos el de incorporar ingenieros propios en Symbotic y el de usar material técnico depositado en custodia (escrow) bajo condiciones específicas. El acuerdo de 2025 para los sistemas de recogida y entrega acelerada (APD) en las tiendas de Walmart repite esas protecciones. Además, limita, en una cifra censurada, cuántos sistemas APD comparables puede vender Symbotic cada año a cada cliente externo durante el despliegue. Los documentos presentados no muestran que Walmart haya ejercido alguna vez estos derechos.
Lo que Walmart pagó y lo que recibió
Cuando se cerró el acuerdo APD en enero de 2025, Walmart se comprometió a aportar 520 millones de dólares en financiación para desarrollo. En la misma operación, Symbotic pagó a Walmart un precio base de 200 millones de dólares por su negocio de robótica y aceptó dos posibles pagos por hitos de 175 millones de dólares cada uno. Symbotic obtuvo desarrollo financiado y la perspectiva de un gran despliegue, aunque el compromiso de compra adicional depende de hitos de desempeño. A cambio, aceptó obligaciones de entrega y límites a las ventas de sistemas APD comparables a otros clientes.
Las condiciones de la cartera de pedidos (backlog) son relevantes aquí. El informe anual del ejercicio fiscal 2025 de Symbotic indica que los contratos que respaldan su backlog carecen de cláusulas de rescisión por conveniencia. La mayor parte de ese backlog solo puede rescindirse por incumplimiento de estándares de desempeño, insolvencia o cambios de control específicos. Los pedidos a los que el contrato obliga al cliente son una base más sólida para contratar personal que una expansión que el cliente aún puede abandonar.
Trabajo en campo e incorporación lenta
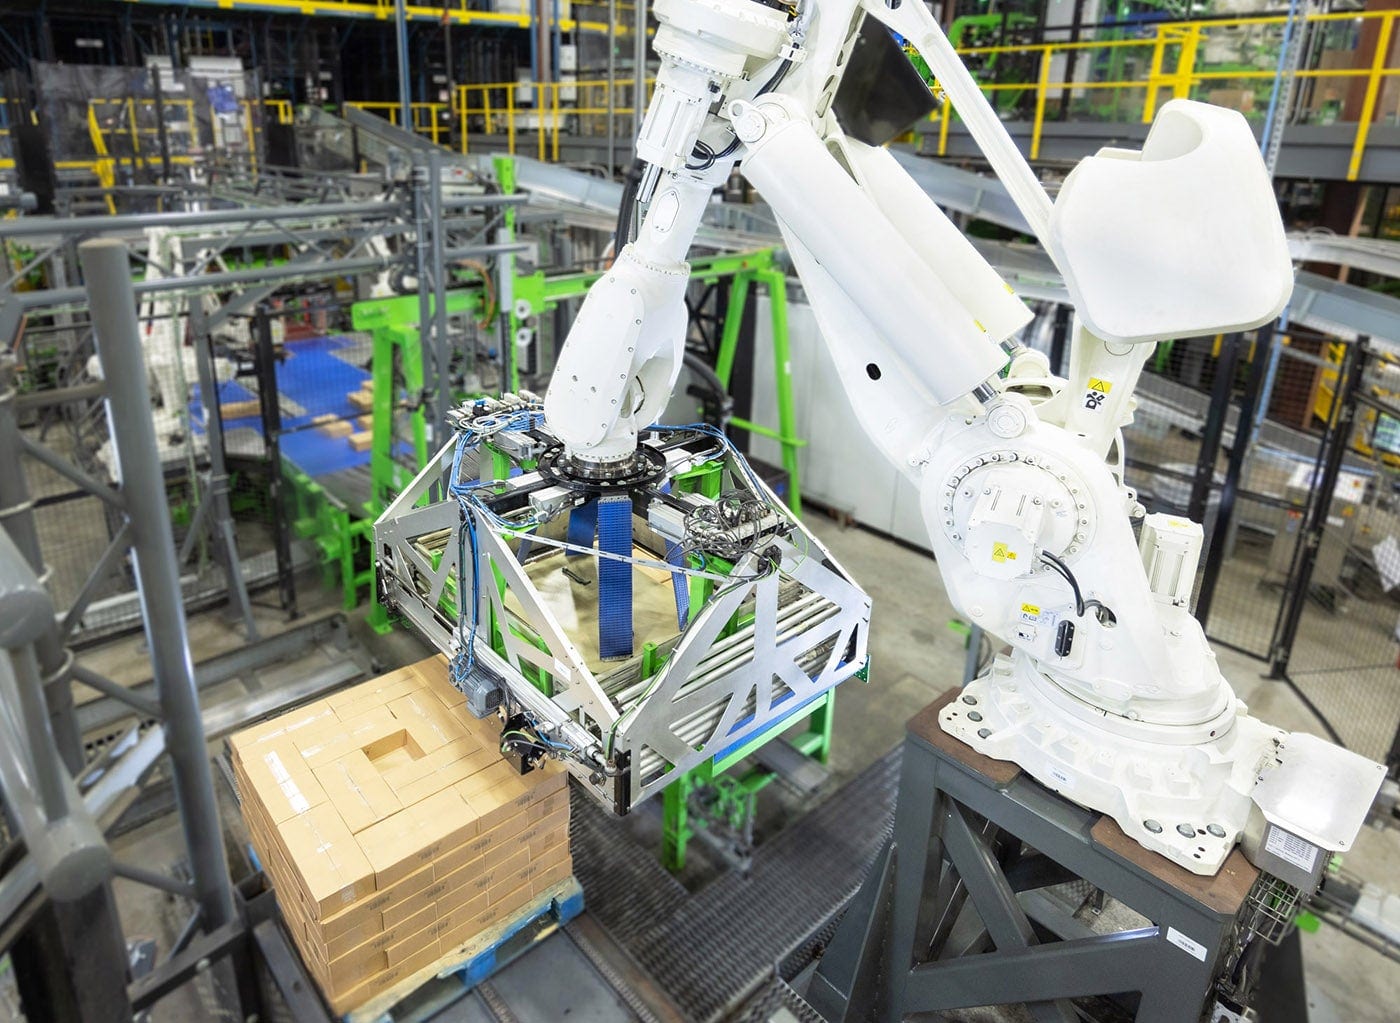
Symbotic declaró cerca de 2.000 empleados al cierre del ejercicio fiscal 2025, de los cuales aproximadamente la mitad trabaja en las instalaciones de los clientes para instalar, poner en marcha y mantener sus sistemas. También recurre a contratistas según la necesidad. Con su modelo estándar, Symbotic opera un sistema nuevo durante un tiempo limitado antes de transferir la operación diaria al cliente. Los mismos equipos de campo atienden tanto los nuevos despliegues como los sistemas en funcionamiento, así que la plantilla no refleja lo que exigiría una instalación adicional.
Los clientes nuevos tardan en llegar a la puesta en marcha. En 2023, la dirección dijo que aspiraba a sumar uno o dos clientes nuevos al año, y ha descrito su plazo histórico como de unos 24 meses desde la firma de una declaración de trabajo hasta la aceptación. Medline firmó a finales del ejercicio fiscal 2025 y planea un piloto en 2027. Associated Wholesale Grocers anunció un proyecto en marzo de 2026 y prevé operar en el cuarto trimestre de 2027. Associated Food Stores anunció su acuerdo en mayo de 2023 y tenía su primera fase en funcionamiento en febrero de 2025.
Por lo general, Symbotic reconoce los ingresos de los sistemas a medida que incurre en costos, una vez que la aceptación está razonablemente asegurada. Por eso, los ingresos pueden comenzar antes de la instalación y mucho antes de la puesta en marcha.
La demanda más reciente sigue dependiendo de socios
Exol, la empresa de almacén como servicio de Symbotic con SoftBank, representó 11.600 millones de dólares de los 22.500 millones de dólares del backlog al 27 de junio de 2026. Symbotic posee el 35 % de Exol y ayuda a financiar su despliegue. Walmart de México, otro cliente reciente, es propiedad mayoritaria de Walmart. Ambas vías tienen sentido comercial: Exol permite a los clientes usar el sistema sin comprarlo directamente, y Walmex lleva una relación probada a un nuevo mercado. Pero ambas dependen en parte de decisiones de Symbotic o de Walmart.
Por qué importa para el sector
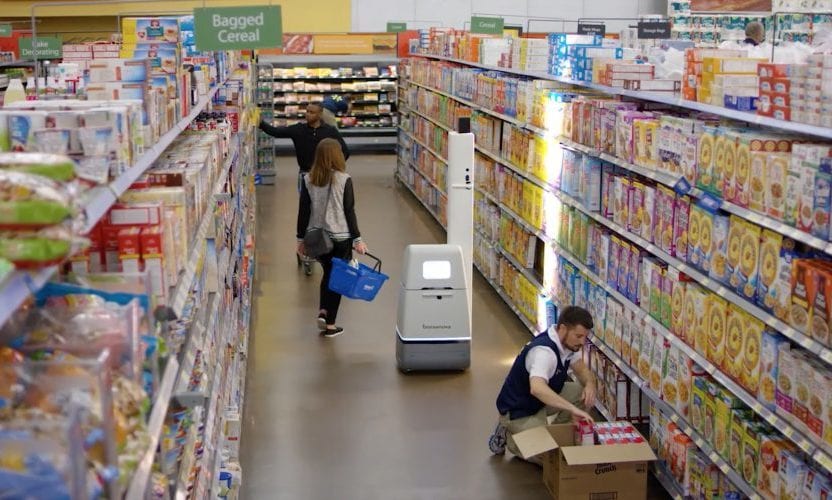
La lección más clara es que el porcentaje importa menos que las condiciones que lo respaldan. Bossa Nova Robotics también tenía a Walmart como principal cliente. Sus robots de escaneo de estanterías llegaron a unas 500 tiendas, y las empresas habían anunciado planes para 1.000. En noviembre de 2020, Walmart puso fin a la relación, y Bossa Nova despidió a cerca de la mitad de su plantilla y después cerró. En cambio, los contratos del backlog de Symbotic solo pueden terminarse por causas específicas. Comparar ambos casos sugiere que la estructura contractual, y no el tamaño del cliente ancla, distingue a un proveedor dependiente de uno expuesto. Las propias condiciones de protección de Walmart muestran la misma lógica aplicada desde el lado del comprador.
El número de clientes también exagera la independencia. AutoStore llegó a unos 1.300 clientes finales a través de 23 socios de distribución en el ejercicio fiscal 2025, y aun así cuatro socios aportaron el 74 % de sus ingresos. Las cuentas de Exol y Walmex de Symbotic suman logotipos, pero siguen atadas a socios que ya tiene. Cualquier empresa de robótica que evalúe su propia diversificación aprendería más de presupuestos independientes que de una lista de clientes.
Quedan varias preguntas sin respuesta. Los documentos no muestran si los derechos de continuidad de Walmart se han puesto a prueba, así que su efecto práctico se desconoce. No se revela el costo de atender una segunda o tercera cuenta, porque el personal de campo se reporta como un solo grupo. Y aún no hay datos que indiquen si Exol o los clientes no vinculados pueden alcanzar una escala que reemplace los ingresos de sistemas para centros de distribución cuando ese despliegue se modere. Hasta que esas cifras aparezcan, el beneficio de Symbotic refleja lo bien que ha funcionado una relación con un cliente ancla, no si el modelo es trasladable a otras startups de robótica.